風俗店を開業するうえで、集客やキャストの採用と同じように準備しておきたいのが、売上と経費の管理です。営業が始まってから記帳ルールを考えると、現金の動きや精算の内容を後から確認する手間が増えます。
滋賀県大津市の雄琴で報じられた脱税疑い事件をもとに、風俗店の税金と会計で注意したい点を整理します。これから開業するオーナーが、収入の記録、経費処理、消費税の確認を日々の運営に組み込むための実務を解説します。
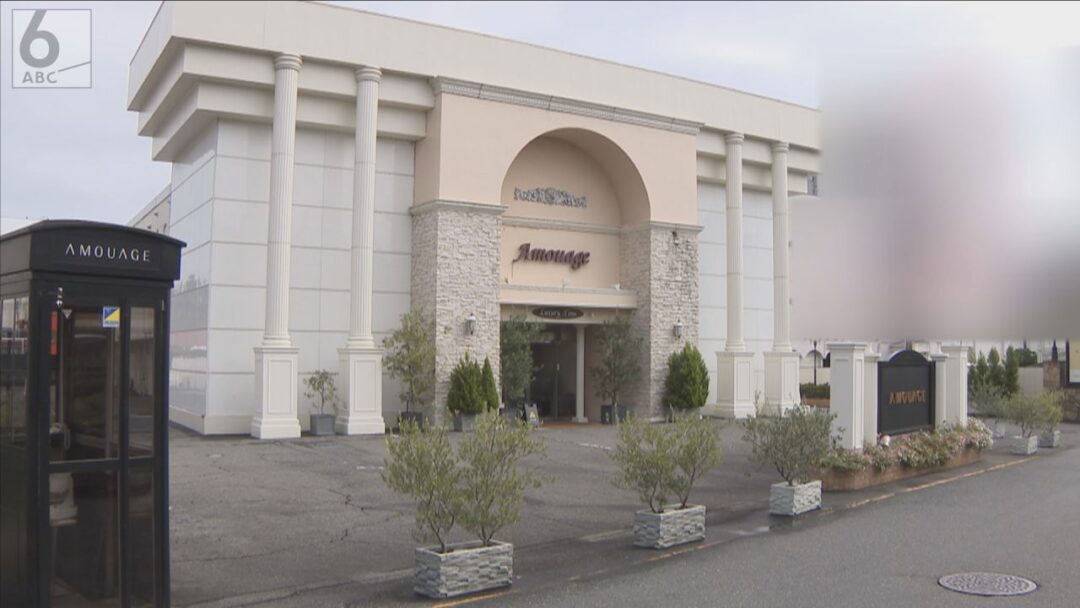
雄琴のソープランド運営会社が告発された脱税疑い事件の概要
風俗店の開業を考えるとき、集客や採用、開業資金に意識が向くのは自然なことです。ただ、営業が始まれば、日々の売上だけでなく、キャストとの精算や店舗で負担する費用も管理する必要があります。
滋賀県大津市の雄琴で報じられた今回の事件は、収入と経費の扱いを考えるうえで参考になる事例です。大阪国税局は、ソープランド運営会社の新晃と実質経営者を、法人税法違反などの疑いで告発したと発表しました。報道では、雑収入を帳簿から除外し、架空経費を計上した疑いが示されています。
開業予定のオーナーが確認したいのは、金額の大きさだけではありません。どの取引が問題とされたのかを押さえ、自店のお金の流れを記録する仕組みにつなげることが大切です。
運営会社の新晃と実質経営者への告発内容
告発の対象は、大津市でソープランドを運営する会社の新晃と、京都市山科区に住む49歳の実質経営者です。大阪国税局は2026年9月30日に告発を発表しましたが、告発自体は同年2月26日付です。発表日と告発日は分けて読む必要があります。
疑われているのは、所得を過少申告し、法人税や消費税などの支払いを免れた行為です。ただし、告発と有罪判決は別の段階です。告発の事実だけで犯罪が確定したと判断せず、報道に示された容疑として受け止める必要があります。
所得隠し約2億4900万円と脱税額約8700万円の違い
報道に出てくる約2億4900万円は、隠したとされる所得の額です。一方、約8700万円は、支払いを免れたとされる法人税や消費税などの合計額を指します。この二つは意味が異なり、どちらも店舗の売上総額を示した数字ではありません。
経営計画を立てる際も、売上、経費、所得、税額は分けて把握する必要があります。入金額だけを見て利益や納税額を判断せず、毎月の収支と税務上の扱いを確認する。この区別が、納税資金を見込んだ資金管理の出発点です。
雑収入の除外・架空経費の計上から学ぶ注意点
今回の報道では、女性従業員から徴収した雑収入を帳簿に記載せず、架空経費を計上するなどした疑いが示されています。開業時には、接客に伴う売上以外も含め、店舗が受け取るお金の名目と根拠を整理しておきたいところです。預り金や立替金との区別も、取引の実態を確かめて判断します。
経費についても、請求書だけで処理を終えず、実際の発注内容や支払記録を残すことが大切です。誰が何のお金を受け取り、何に支払ったのか。後から確認できる記録を整えます。
風俗店経営で押さえたい税金・会計の7つのポイント
税務管理は、申告の直前に領収書を集めれば終わる仕事ではありません。受付で受け取った現金、キャストへの支払い、広告費の請求など、日々の取引をどう記録するかで、決算時の確認にかかる手間が変わります。開業時に決めておきたいのは、担当者の経験に頼らず、お金の動きを追える手順です。
個人事業なら所得税、法人なら法人税を中心に考えますが、消費税や源泉所得税も取引に応じて確認します。今回の事件で報じられた雑収入の除外と架空経費の計上は、その基本に関わる問題です。
ここからは、風俗店の売上管理と経費処理で押さえたい七つの点を説明します。業態や契約によって扱いが異なる部分は、店舗の実際の運用を税理士に伝えたうえで判断してください。
① 現金売上を漏れなく記録し、毎日の残高と照合する
現金売上は、銀行口座に入金した額だけでは確認できません。営業日の売上日報と現金出納帳を作り、釣り銭を含む前日の残高、当日の入出金、閉店時の現金を照合します。差額が出たときは、その日のうちに原因を調べる運用が基本です。
カード決済なども、手数料を引いた入金額と売上額を分けて記録します。入金前の売上も確認できるよう、決済明細を残してください。帳簿に記録する売上と口座への入金を混同しないことが、計上漏れを防ぐ第一歩です。
② キャストから受け取るお金の内容と会計処理を確認する
店舗がキャストから受け取るお金は、名称だけで会計処理を決めないことが大切です。たとえば店舗の収益として受け取る費用と、一時的に預かって返すお金では、扱いが異なります。今回の事件でも、女性従業員から徴収した雑収入の除外が問題として報じられました。
自店では、受取日、相手、金額、目的、精算方法を記録し、契約や明細と照合します。受け取ったお金をすべて売上にするのでも、売上以外だから記録しないのでもなく、取引の実態に合わせて処理します。
③ 経費の実態を確認し、取引の証拠を残す
経費として扱うには、実際にどのような取引があったかを説明できることが重要です。広告費なら掲載内容と期間、外注費なら依頼した業務と成果物を、請求書や支払記録と結び付けて残します。同じ請求を現金と振込で二重に計上していないかも確認してください。
また、設備や内装への支出は、支払額をそのまま当期の経費にできるとは限りません。資産計上や減価償却の検討が必要です。税額を下げるために経費を作るのではなく、実際の取引を正しく記録します。
④ 店舗のお金とオーナー個人のお金を分ける
事業用の口座とカードを用意し、私生活の支払いを混ぜない運用にします。口座を分ける目的は、店舗の資金がどこへ動いたかを明確にすることです。
個人事業で生活費を引き出した場合と、法人から経営者へ資金を移した場合では、会計処理が異なります。法人では役員報酬や貸付金など、実態に沿った確認が必要です。
個人事業の私的な支出は必要経費にできず、事業と私用の両方に使う費用は、業務に必要な部分を区分します。出金の理由まで記録する習慣を付けます。
⑤ キャスト・スタッフへの支払いと源泉徴収の要否を確認する
キャストやスタッフへの支払いは、契約書の表題だけで給与か外注費かを決められません。店舗からの指示、勤務の管理、業務の独立性など、実際の働き方を確認します。
源泉徴収も、給与か報酬か、報酬なら法令上の対象に当たるかを分けて判断する必要があります。風俗店のキャスト全員に同じ扱いを当てはめるのは避けてください。支払総額、控除の内容、手取り額を明細に残し、契約と運用が食い違っていないかを、支払いを始める前に税理士と確認しておきます。
⑥ 消費税の納税義務とインボイスの扱いを確認する
消費税は、開業したばかりだから必ず免税になるわけではありません。法人の資本金や特定期間の売上などによって、納税義務の判定が変わります。インボイス発行事業者の登録を受けた場合も、免税の扱いには注意が必要です。
登録するかどうかは、取引先との関係や税負担を確認して決めます。課税事業者になった後は、仕入税額控除の条件も押さえてください。売上だけでなく、キャストへの支払形態や外注先の書類まで説明して、消費税の処理を確認します。
⑦ 帳簿・証拠書類を保存し、毎月の会計処理を確認する
法人の帳簿書類は原則七年間、一定の欠損金が生じた事業年度などは十年間の保存が必要です。個人事業では、申告方法と書類の種類ごとに保存期間を確認します。メールやウェブで受け取った請求書は、印刷した紙だけでなく、電子取引データの保存ルールにも対応してください。
保存先と担当者を決め、毎月、売上日報、支払明細、口座残高を帳簿と照合します。年度末にまとめて整理するより、月ごとに不明な取引を解消するほうが、資料の不足にも早く気づけます。
申告ミス・脱税・納税の遅れはどう違う?
帳簿の入力を間違えた場合と、収入を意図的に隠した場合では、問題の性質が異なります。また、申告を済ませても期限までに納付しなければ、納税の遅れという別の問題が残ります。経営者として把握したいのは、記帳、申告、納付がそれぞれ必要な手続だという点です。
税理士に決算を依頼していても、店舗で受け取ったお金や契約の内容が伝わっていなければ、正しい処理に必要な情報が不足します。税務上の誤りをすべて脱税と呼ぶのは正確ではありませんが、単なるミスという説明だけで済むとも限りません。
実際の行為と資料をもとに、修正の要否や追加負担を確認します。誤りを見つけたときは、後回しにせず、当時の記録を保全して相談することが基本です。
記帳・申告の誤りと意図的な所得隠しの違い
売上の入力漏れや集計の間違いは、記帳・申告の誤りとして内容を確認します。一方、売上の記録を意図的に外したり、存在しない取引を経費として計上したりする行為は、隠蔽や仮装に関わる問題です。重加算税の対象となるかは、具体的な事実に基づいて判断します。
違いを決めるのは、経営者がミスだったと説明するかどうかだけではありません。元の資料、修正の経緯、実際の取引が重要です。帳簿を直す場合も、何をいつ訂正したかが追える状態を保ちます。
追加の税負担と刑事手続の基本
申告した税額が不足していれば、本来納める税金の追加納付が必要です。状況に応じて加算税や延滞税も生じますが、税目、申告の状況、修正の時期などによって扱いは異なります。悪質な脱税については、査察調査を経て検察官への告発につながる場合もあります。
告発、起訴、判決はそれぞれ別の段階です。今回の事件についても、報じられた告発内容から、今後の処分を断定することはできません。店舗側は、追加の税負担と刑事手続を分けて理解する必要があります。
申告の誤りに気づいたときの対応
申告後に誤りを見つけたら、売上日報、請求書、支払明細、提出済みの申告書をそろえ、どの期間の何が違っていたのかを確認します。税額が少なかった場合は修正申告、多かった場合は更正の請求など、内容に応じた手続を検討します。
訂正前の資料を消したり、帳尻を合わせるために取引を作ったりしてはいけません。追加納付が必要なら、手続と納付時期も確認します。税理士への相談は、誤りの金額と原因を説明できる状態で進めると、対応方針を整理しやすくなります。
風俗店の開業前に準備したい税務管理チェックリスト
開業前の準備では、口座や会計ソフトを用意するだけでなく、営業中の誰が、いつ、何を記録するかまで決めます。たとえば受付担当が売上日報を作り、別の担当者が現金と照合し、オーナーが月次の数字を確認する流れです。少人数の店舗なら兼任でも構いませんが、担当と確認のタイミングは曖昧にしないほうが管理しやすくなります。
店舗で扱うお金は、売上、キャストとの精算、立替払いなどに分け、記録の様式をそろえておきます。申告や納付の期限、書類の保管先も開業前に確認してください。
今回のような事件を自店の経営に生かすなら、不正をしないという意識とともに、取引を説明できる体制が必要です。まずは毎日の営業で無理なく続けられる手順に落とし込みます。
店舗で扱うお金の流れと記帳ルールを決める
最初に、顧客から受け取る金額、店舗に帰属する収入、キャストに渡す金額を、契約と実際の精算方法に沿って整理します。顧客から受け取った総額と店舗の収益の関係は、業態や契約によって確認が必要です。
記帳ルールを決める際は、通常の売上だけでなく、返金、値引き、立替払いの処理も含めます。売上日報と精算明細の項目をそろえ、数字がどこから出たかを追える形にしてください。例外の処理を担当者任せにせず、不明点をオーナーへ報告する手順も決めます。
事業用口座・会計ソフト・書類の保存環境を整える
事業用口座、決済サービス、会計ソフトは、日々の記録をつなげられる組み合わせを選びます。口座連携で明細を取り込めても、売上の計上や勘定科目の判断まで自動で正しく済むとは限りません。現金取引とキャストとの精算は、別の資料との照合が必要です。
紙の書類と電子データは、それぞれ保存方法を決めます。保存先へのアクセス権限やバックアップも確認し、担当者が退職しても記録を引き継げる状態にしてください。導入後は、一日の取引を試しに記録して確かめます。
必要な届出と申告・納付のスケジュールを確認する
個人事業か法人かによって、開業時の届出と申告の予定は異なります。開業や法人設立に関する届出、青色申告の申請、給与を支払う場合の手続などを、事業の形に合わせて確認します。所得税または法人税だけでなく、消費税、源泉所得税、地方税の予定も整理してください。
申告期限と納付期限は、税目ごとに確かめます。年間の予定表に担当者と準備開始日を入れ、納税資金を月次の資金繰りに反映します。売上が好調でも、納付月に資金が不足しないように備えます。
店舗の取引形態に詳しい税理士に相談する
税理士を選ぶ際は、業界への対応経験に加え、自店の契約と精算方法を具体的に確認してくれるかを見ます。顧問料だけで判断せず、月次確認の範囲、質問への対応、決算以外の申告にかかる費用も確かめてください。相談時には、顧客からの入金、キャストへの支払い、店舗が受け取る費用の流れを説明します。
契約書と明細の見本があると、論点を共有しやすくなります。記帳を店側で行う場合も、どこまで税理士が確認するかを決め、役割分担を明確にしておきます。
風俗店の税金・会計に関するよくある質問
風俗店の税務では、現金取引が多いことや、キャストとの精算があることから、記帳の範囲や支払いの区分に疑問が出やすくなります。ただ、同じ風俗店でも、契約内容や顧客からの代金の受け取り方は一様ではありません。他店の処理をそのまま使う前に、自店の取引と一致しているかを確かめる必要があります。
個人事業と法人の違い、消費税の課税・免税の違いも、回答に影響します。ここでは、開業予定のオーナーが先に押さえておきたい疑問を整理します。
実際の処理を決める際は、契約書と精算明細をもとに確認してください。答えを一つ覚えるよりも、判断に必要な情報をそろえるほうが、運用の変更にも対応しやすくなります。税理士に伝える情報の準備にも役立ちます。
現金で受け取った売上も記帳が必要?
現金で受け取った売上も、記帳の対象です。銀行口座を通らないことや、顧客が領収書を求めないことは、売上を記録しなくてよい理由にはなりません。法人には取引の記録と帳簿書類の保存義務があり、個人事業でも、白色申告を含めて記帳・保存が必要です。
接客記録と売上日報をつなぎ、返金や値引きがあれば、その内容も残します。現金を口座へ預けた際は、すでに記録した売上を二重に計上しないよう確認してください。受け取りと預け入れを区別して管理します。
キャストから受け取る費用はどう処理する?
キャストから受け取る費用は、何の対価か、店舗が最終的に受け取るお金かを確認して処理します。名称が同じでも、店舗の収益、預り金、立替金の回収では扱いが異なります。契約書や精算明細に、金額の計算方法と目的を示し、帳簿との対応を残してください。
報道された今回の雑収入も、自店の徴収金と同じ性質とは限りません。事件で問題とされた点を参考にしつつ、個別の取引は実態に沿って判断します。収益に当たるお金を、売上以外という理由で記録から外さないことが重要です。
キャストへの支払いはすべて外注費にできる?
キャストへの支払いを一律に外注費として扱うことはできません。給与か業務委託報酬かは、契約と実際の働き方を確認して判断します。勤務時間や業務への指示など、店舗との関係も判断材料です。日払い、歩合払いという支払方法だけで区分は決まりません。
また、外注費として扱う場合でも、源泉徴収が必要な報酬に該当するかは別に確認します。契約書を作って終わりにせず、営業開始後の運用と合っているかを点検してください。支払いの区分は、店舗の都合で選ぶものではありません。
開業したばかりでも消費税がかかる?
開業直後でも、消費税の納税義務が生じる場合があります。新設法人の資本金、特定期間の売上、インボイス登録など、判定に関わる条件を確認する必要があります。初年度が免税でも、その後の年度まで同じとは限りません。
売上の推移と給与の支払状況などを毎年確認し、翌期の扱いを早めに把握します。インボイス登録についても、税負担と取引上の必要性を整理して決めてください。開業後の資金計画には、免税が続くという前提だけでなく、納税が必要な場合の見込みも入れます。
税理士に依頼するときは何を伝えればよい?
税理士には、業態、個人事業か法人か、開業予定日、売上見込みを伝えます。そのうえで、顧客から誰が代金を受け取り、店舗とキャストの間でどう精算するかを説明してください。店舗が受け取る費用、スタッフの雇用、広告費の支払いも確認に必要です。
口頭の説明だけでは伝わりにくい部分は、契約書や明細の見本を用意します。依頼後も、料金体系や契約を変えたときは共有してください。最初に伝えた運用から変わっていれば、会計や税務の扱いも再確認する必要があります。
風俗店の税務管理は開業前の仕組みづくりから
風俗店を安定して経営するには、集客や採用と並行して、売上と経費を正しく管理する体制が必要です。今回の雄琴の脱税疑い事件で報じられた雑収入の除外や架空経費の計上は、店舗が扱うお金を漏れなく記録する重要性を示しています。
開業前に、現金売上の照合、キャストとの精算、経費の証拠書類の保存方法を決めておきます。給与と外注費の区分、消費税の納税義務も、契約や事業の形に合わせて確認してください。
税理士に依頼する場合も、店舗のお金の流れを説明し、毎月の数字をオーナー自身が把握することが大切です。問題が起きてから資料を探すのではなく、日々の記録で取引を追える状態を保つ。その積み重ねが、適正な申告と納税資金の確保につながります。

アダルトビジネスに踏み込んでみたいけど、何をしたらいいのかわからないと悩んでいませんか?
それなら、デリヘル開業がおすすめです!
無店舗開業で初期費用も他風俗店と比較するとかなり低価格で始められます。
デリヘル開業に一歩踏み出すことを悩んでいませんか?
「デリヘル経営をしてみたいけど、何から始めればいいかわからない。」
「アダルトビジネスを始めたけど、あまりうまくいっていない。」
私もビジネスを始めたときは右も左もわからない状態で頭を抱える日々でした。
しかし、あることをきっかけに大きく変わり、今では完全放置で1億円を売り上げるようになりました。
当時の私のように悩んでいる方に向けて、長年の経験で得た知識を無料で公式LINEにて発信しています。
また、登録してくれた方全員に、私が風俗店を経営する中で学んだこの5つをなんと無料で読者特典プレゼントしています。
「1人でも多く風俗経営者が時間的にも、
金銭的にも豊かに幸せになってほしい!」
ブロックも簡単にできますので、まずは一度あなたの想い、悩み聞かせてください。
きっと何かしらのヒントをつかんでいただけると思います。
- デリヘル経営自動化で「年商1億円」完全ロードマップ
- 最速!たった90日で売上を2倍!にする方法
- 爆売れ!商品・サービスのコンセプトメイキング
- 広告費の10倍売り上がる広告戦略
- 自動化で1日1時間労働&チームが喜ぶ組織構築術
気になる方は、以下のフォームから豪華特典を無料ダウンロードしてみてください。
騙されないで
デリヘルはもちろん、風俗店開業コンサルティング業者は多くいます。
ですが、少し考えてみてください。コンサルティングする能力があれば自分で開業したらいいと思いませんか?
多くのコンサルタントは、ただ学んだ知識を披露しているだけです。
今現在通用する生きた、売上を上げている経験・ノウハウを学ばなければ意味がないです。しっかりと稼いでいる現役のデリヘルオーナーから学ぶようにしましょう。
コメント